AI trong lĩnh vực ngân hàng: Những rào cản và lộ trình triển khai hiệu quả
Trí tuệ nhân tạo (AI) đã và đang được xác định là nền tảng cho quá trình chuyển đổi số toàn diện của ngành tài chính – ngân hàng. Đây không còn là câu chuyện mới, khi hầu hết ngân hàng thương mại tại Việt Nam đều đã đưa AI vào chiến lược phát triển của mình trong vài năm gần đây.
Trên hành trình ấy, một câu hỏi thực tế đang được đặt ra trong nội bộ ngành: Có những rào cản nào cần vượt qua và lộ trình nào cho việc tiếp tục triển khai hiệu quả?
Bốn mặt trận AI đang thực sự hiện diện trong ngân hàng
Nhìn vào thực tế triển khai tại các tổ chức tín dụng, có thể nhận diện AI đang từng bước hiện diện trong ít nhất bốn nhóm nghiệp vụ cốt lõi.
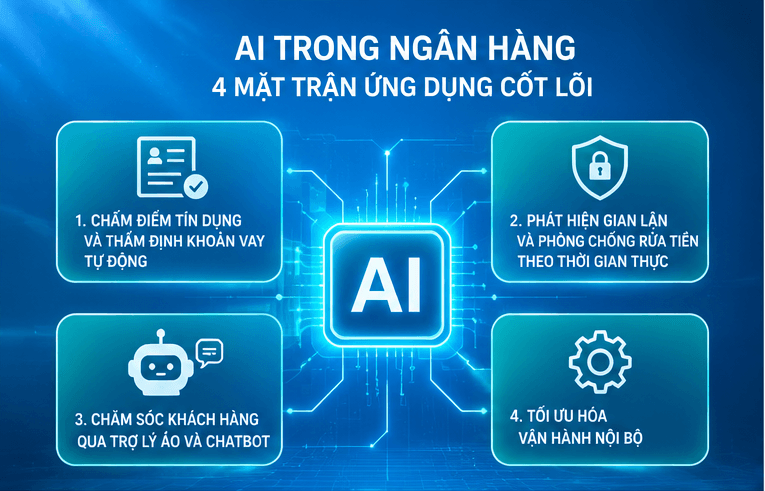
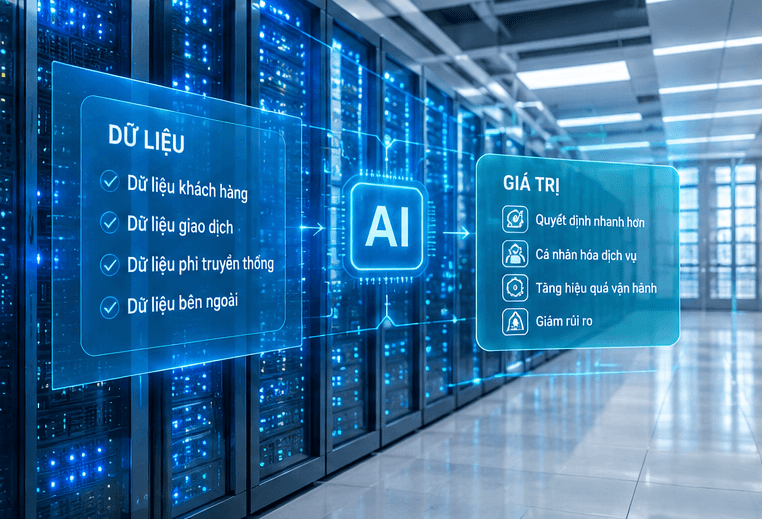
Thứ nhất, chấm điểm tín dụng và thẩm định khoản vay tự động. Thay vì chỉ dựa vào hồ sơ tài chính truyền thống và quy trình thẩm định thủ công kéo dài nhiều ngày, các mô hình chấm điểm tín dụng dựa trên AI cho phép ngân hàng phân tích đồng thời nhiều nguồn dữ liệu, từ lịch sử giao dịch, hành vi thanh toán cho đến dữ liệu phi truyền thống, để đưa ra quyết định cho vay nhanh hơn đáng kể. Đây cũng là công cụ giúp mở rộng khả năng tiếp cận tín dụng cho nhóm khách hàng cá nhân và doanh nghiệp nhỏ vốn khó chứng minh năng lực tài chính theo phương pháp thẩm định truyền thống, qua đó góp phần thúc đẩy tài chính toàn diện.
Thứ hai, phát hiện gian lận và phòng chống rửa tiền theo thời gian thực. Với khối lượng giao dịch điện tử tăng nhanh mỗi ngày, các hệ thống giám sát truyền thống dựa trên quy tắc cố định ngày càng bộc lộ hạn chế trước các thủ đoạn gian lận ngày càng tinh vi. Mô hình AI có khả năng học hỏi từ dữ liệu giao dịch lịch sử để nhận diện các mẫu hình bất thường, từ đó cảnh báo sớm và ngăn chặn kịp thời trước khi giao dịch gian lận hoàn tất, thay vì chỉ xử lý hậu kiểm sau khi thiệt hại đã xảy ra.
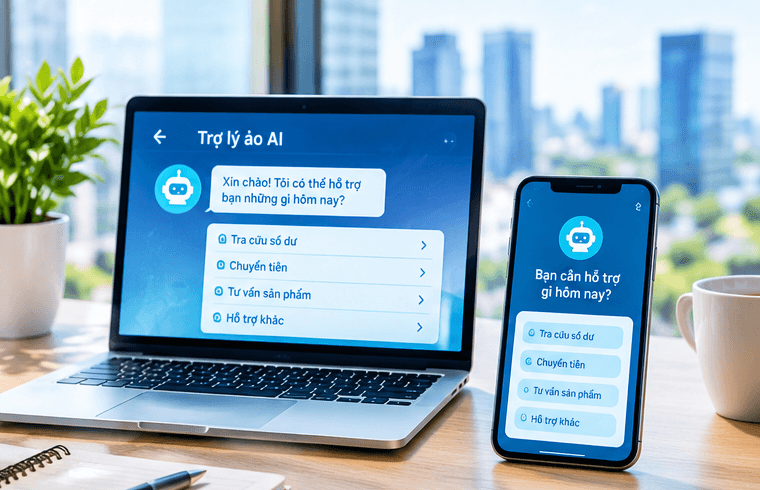
Thứ ba, chăm sóc khách hàng qua trợ lý ảo và chatbot. Đây có lẽ là ứng dụng dễ nhận thấy nhất với khách hàng khi ngày càng nhiều ngân hàng triển khai trợ lý ảo trên kênh thoại và chatbot trên kênh chat, có khả năng xử lý các yêu cầu cơ bản như tra cứu số dư, hướng dẫn thực hiện giao dịch, tư vấn sản phẩm phù hợp với nhu cầu của từng khách hàng... Việc này không chỉ giúp giảm tải cho tổng đài truyền thống, mà còn cho phép ngân hàng tăng cường khả năng phục vụ khách hàng 24/7, đồng thời cá nhân hóa trải nghiệm dựa trên lịch sử giao dịch của từng người.
Thứ tư, tối ưu hóa vận hành nội bộ. Ở tuyến sau, AI đang được ứng dụng để tự động hóa các quy trình back-office vốn tốn kém nhiều nhân lực như đối chiếu chứng từ, xử lý hồ sơ, quản lý hiệu suất bán hàng, xử lý và lưu trữ dữ liệu, dự báo nhu cầu thanh khoản, hỗ trợ công tác quản trị rủi ro toàn hàng... Đây là nhóm ứng dụng ít được nhắc đến trên truyền thông nhưng lại có tác động trực tiếp đến chi phí vận hành và năng suất lao động của ngân hàng.
Những rào cản khi vận hành thực tế
Dù tiềm năng ứng dụng là rõ ràng, khoảng cách giữa mục tiêu chiến lược và thực tế vận hành tại nhiều tổ chức vẫn còn khá lớn. Rào cản đầu tiên và cũng là cơ bản nhất chính là chất lượng dữ liệu. Nhiều ngân hàng đang phải xử lý một hệ thống dữ liệu được tích lũy qua nhiều thế hệ công nghệ khác nhau, thiếu đồng bộ và chuẩn hóa. Mô hình AI hiện nay dù được thiết kế tinh vi đến đâu cũng khó phát huy hiệu quả nếu được huấn luyện trên nền dữ liệu rời rạc, thiếu nhất quán.
Rào cản thứ hai nằm ở nguồn nhân lực. Để triển khai AI hiệu quả trong lĩnh vực ngân hàng, cần có đội ngũ vừa am hiểu sâu về nghiệp vụ tài chính – ngân hàng, vừa nắm vững kỹ thuật phân tích dữ liệu và học máy. Đây là nhóm nhân lực khan hiếm trên thị trường lao động hiện nay, khiến nhiều dự án AI tại ngân hàng phải phụ thuộc lớn vào đối tác công nghệ bên ngoài, dẫn đến hạn chế trong khả năng làm chủ và tùy biến hệ thống theo đặc thù vận hành riêng.
Rào cản thứ ba liên quan đến vấn đề an toàn, bảo mật và trách nhiệm pháp lý. Khi AI tham gia vào các quyết định có tính chất tài chính như phê duyệt khoản vay hay cảnh báo gian lận, câu hỏi về phạm vi trách nhiệm khi hệ thống đưa ra quyết định, cũng như yêu cầu về tính minh bạch, có thể giải trình được của mô hình, đang đặt ra thách thức không nhỏ cho cả ngân hàng lẫn cơ quan quản lý trong việc xây dựng khung pháp lý phù hợp.
Nhìn tổng thể, có sự phân hóa khá rõ giữa nhóm ngân hàng quy mô lớn – có tiềm lực tài chính và công nghệ để đầu tư bài bản cho AI như một chiến lược dài hạn – với nhóm ngân hàng quy mô nhỏ hơn, nơi có tốc độ chuyển đổi số tiệm cận mức tối thiểu theo quy định. Nhóm này chủ yếu dừng lại ở việc số hóa giao dịch truyền thống, app ngân hàng cơ bản, chưa triển khai rộng rãi các mô hình AI tạo sinh (GenAI) hay tự động hóa sâu trong lõi (Core Banking) do áp lực chi phí đầu tư lớn và bài toán chuẩn bị dữ liệu.
Yếu tố con người: Mắt xích quan trọng
Một điểm rất quan trọng trong các chiến lược chuyển đổi số là việc đầu tư cho con người vận hành công nghệ đó. Thực tế cho thấy, một hệ thống AI dù hiện đại đến đâu cũng chỉ phát huy hiệu quả tối đa khi đội ngũ nhân sự hiểu được cách thức hoạt động, biết cách diễn giải kết quả đầu ra và quan trọng hơn, biết khi nào cần có sự can thiệp, giám sát của con người thay vì phụ thuộc hoàn toàn cho hệ thống tự động.
Điều này đặt ra yêu cầu cấp thiết về việc xây dựng chương trình đào tạo lại và nâng cao kỹ năng cho đội ngũ nhân sự ngân hàng ở nhiều cấp độ khác nhau. Ở cấp độ phổ cập, toàn thể nhân viên cần được trang bị nhận thức cơ bản về AI, hiểu được logic vận hành và giới hạn của công nghệ này để có thể phối hợp hiệu quả trong công việc hàng ngày. Ở cấp độ chuyên sâu hơn, đội ngũ trực tiếp vận hành các mô hình AI trong nghiệp vụ tín dụng, quản trị rủi ro hay giám sát gian lận cần được đào tạo bài bản về cách kiểm định, giám sát và hiệu chỉnh mô hình theo thời gian, giúp tăng mức độ kiểm soát của con người.
Lộ trình để tiếp tục triển khai AI hiệu quả
Từ những phân tích trên, có thể hình dung một lộ trình để tiếp tục triển khai AI khả thi cho các tổ chức tài chính – ngân hàng theo ba bước cơ bản.
Bước đầu tiên và cũng là nền tảng quan trọng nhất là chuẩn hóa và làm sạch dữ liệu trước khi nghĩ đến việc ứng dụng các mô hình AI phức tạp. Đầu tư cho hạ tầng dữ liệu thực sự là khoản đầu tư quyết định thành bại của cả chiến lược chuyển đổi số dài hạn.
Bước thứ hai là triển khai thí điểm ở phạm vi hẹp, có mục tiêu đo lường hiệu quả rõ ràng ngay từ đầu, thay vì triển khai đại trà ngay lập tức. Việc lựa chọn một quy trình nghiệp vụ cụ thể, có thể đo lường được mức độ cải thiện về thời gian xử lý, chi phí vận hành hay độ chính xác, sẽ giúp ngân hàng có cơ sở thực tế để đánh giá hiệu quả trước khi quyết định mở rộng quy mô đầu tư.
Bước thứ ba là mở rộng triển khai song song với việc xây dựng khung quản trị rủi ro dành riêng cho AI, bao gồm cơ chế giám sát định kỳ, kiểm định độc lập và quy trình xử lý khi mô hình đưa ra kết quả bất thường. Đây là bước quyết định tính bền vững của cả hệ thống khi AI được đưa vào vận hành ở quy mô lớn.
Đo bằng hiệu quả thực, không phải bằng số lượng dự án
Điều quan trọng nhất, giá trị thực sự của AI chỉ được chứng minh khi giúp rút ngắn thời gian phê duyệt khoản vay, giảm tỷ lệ gian lận, nâng cao trải nghiệm khách hàng hay cắt giảm chi phí vận hành một cách có thể lượng hóa được bằng con số cụ thể.
Ngân hàng nào gắn được chiến lược AI với nền tảng dữ liệu sạch, đội ngũ nhân sự được đào tạo bài bản và khung quản trị rủi ro chặt chẽ, ngân hàng đó mới thực sự bước vào giai đoạn ứng dụng AI hiệu quả để đưa hoạt động quản trị ngân hàng lên một tầm cao mới, tầm cao của kỷ nguyên số hóa toàn diện./.
